
Un desastre natural puede cambiar la rutina en cuestión de segundos. Después del susto vienen las preguntas: ¿qué hago si mi vivienda tuvo daños?, ¿mi seguro responde?, ¿cómo reporto el siniestro?, ¿qué documentos necesito?, ¿todavía estoy a tiempo de avisar?
Tras el sismo registrado en Colombia el 10 de agosto de 2026, con epicentro en San José del Palmar, Chocó, Fasecolda recordó a los asegurados la importancia de priorizar la seguridad, registrar los daños cuando sea posible y comunicarse directamente con su aseguradora a través de los canales oficiales.
Por eso, más que hablar de seguros en términos complicados, queremos resolver las preguntas que pueden surgir cuando ocurre un evento de este tipo. Este es un ABC para entender qué hacer, qué revisar en tu póliza y cómo avanzar en el proceso de atención de un siniestro.
Tabla de contenidos
- ¿Qué es un siniestro y cuándo puede ocurrir por un desastre natural?
- ¿Qué seguros pueden protegerte ante un terremoto?
- ABC para actuar después de un desastre natural
- ¿Qué información y documentos pueden solicitarte?
- ¿Qué pasa con el aviso de los tres días?
- ¿Qué es un ajustador y qué papel cumple?
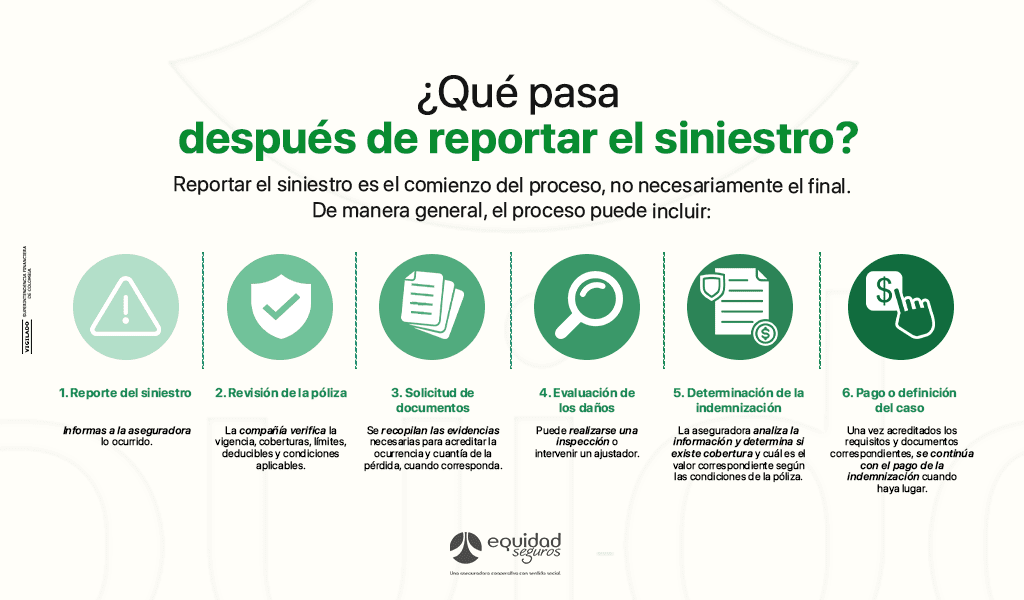
- ¿Qué pasa después de reportar el siniestro?
- La importancia de conocer tu póliza antes de que ocurra un imprevisto
- FAQ – Preguntas frecuentes
¿Cómo radicar un siniestro cuándo ocurre por un desastre natural?
En seguros, un siniestro es la ocurrencia de un evento que puede generar una pérdida o daño y que está contemplado dentro de las coberturas de una póliza.
En el caso de los desastres naturales, pueden presentarse situaciones como terremotos, inundaciones, deslizamientos, granizo, fuertes lluvias u otros fenómenos, dependiendo del seguro y de las coberturas contratadas.
Esto es importante: que ocurra un desastre natural no significa automáticamente que todos los daños estén cubiertos. La respuesta dependerá de las condiciones, coberturas, límites, deducibles y exclusiones de cada póliza.
Los seguros de hogar pueden incluir protección frente a riesgos como incendio, terremoto, hurto, daños por agua, granizo o vientos fuertes, entre otros, según la póliza contratada.
¿Qué seguros pueden protegerte ante un terremoto?
Seguro de hogar
Un seguro de vivienda puede proteger tanto la estructura del inmueble como los contenidos que se encuentran dentro de él, dependiendo de las coberturas contratadas.
Entre los riesgos que pueden contemplarse están los daños ocasionados por terremoto, incendio, hurto, inundación u otros fenómenos de la naturaleza. No todas las pólizas tienen las mismas condiciones, por lo que es fundamental revisar qué amparos tienes contratados.
Seguro de bienes comunes
Si vives en un edificio o conjunto residencial, también existe una protección específica para los bienes comunes de las copropiedades.
Fasecolda explica que las copropiedades sometidas al régimen de propiedad horizontal deben contar con un seguro obligatorio para proteger los bienes comunes frente a eventos como incendio o terremoto.
Esto significa que, después de un sismo, no solo es importante revisar la póliza individual de tu vivienda: también puedes consultar con la administración de tu edificio o conjunto qué seguro de bienes comunes está vigente y qué alcance tiene.
Seguro de vehículo
Si un vehículo resulta afectado por un fenómeno natural, la respuesta dependerá de las coberturas contratadas en la póliza voluntaria.
Por eso es importante diferenciar el SOAT, que tiene como objetivo cubrir la atención de las personas involucradas en accidentes de tránsito, de los seguros voluntarios que pueden contemplar daños materiales al vehículo y otras situaciones.
La clave está nuevamente en revisar las condiciones específicas de tu póliza.
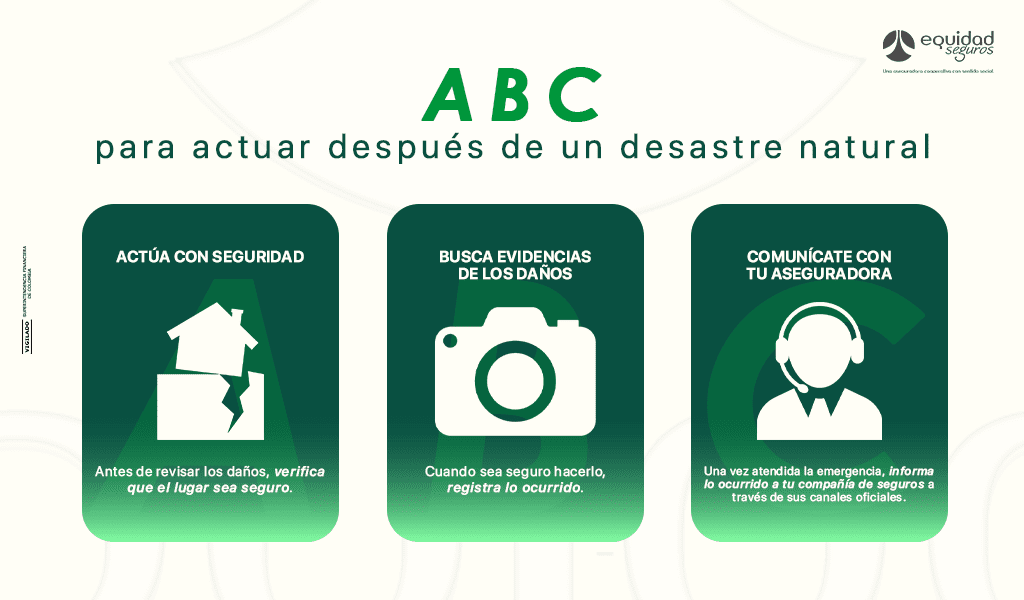
Cuando ocurre un evento como un terremoto, lo primero no es el seguro. Lo primero eres tú y la seguridad de quienes están contigo.
Una vez atendida la emergencia, estos pasos pueden ayudarte a organizar el proceso.
A. Actúa con seguridad
Antes de revisar los daños, verifica que el lugar sea seguro.
Después de un sismo pueden presentarse réplicas, desprendimientos, daños estructurales o riesgos asociados a instalaciones eléctricas, gas o agua.
Recomendamos priorizar la vida y la integridad de las personas, y verificar que la vivienda sea segura antes de regresar.
Si existe una situación de emergencia, comunícate con las autoridades correspondientes.
B. Busca evidencias de los daños
Cuando sea seguro hacerlo, registra lo ocurrido.
Puedes tomar:
- Fotografías.
- Videos.
- Imágenes de los daños estructurales.
- Fotografías de muebles, equipos u otros bienes afectados.
- Registros de daños en vehículos.
- Documentos o reportes oficiales, cuando existan.
No necesitas convertirte en perito. Lo importante es contar con evidencia que permita mostrar qué ocurrió y cuáles fueron las afectaciones.
C. Comunícate con tu aseguradora
Una vez atendida la emergencia, informa lo ocurrido a tu compañía de seguros a través de sus canales oficiales.
Fasecolda recomienda que las personas afectadas se comuniquen directamente con su aseguradora para recibir orientación sobre las coberturas contratadas, los documentos necesarios y el procedimiento para presentar la reclamación.
En La Equidad Seguros, puedes realizar el reporte a través de su página de atención de siniestros, el Contact Center, celular o los canales habilitados según el tipo de seguro.
Canales de atención de La Equidad Seguros:
- Línea gratuita nacional: 01 8000 919538
- Bogotá: (601) 7460392
- Desde celular: #324
- Reporte de siniestros generales y de vida: formulario web
- Para determinados siniestros de vehículos livianos: WhatsApp 318 588 4515
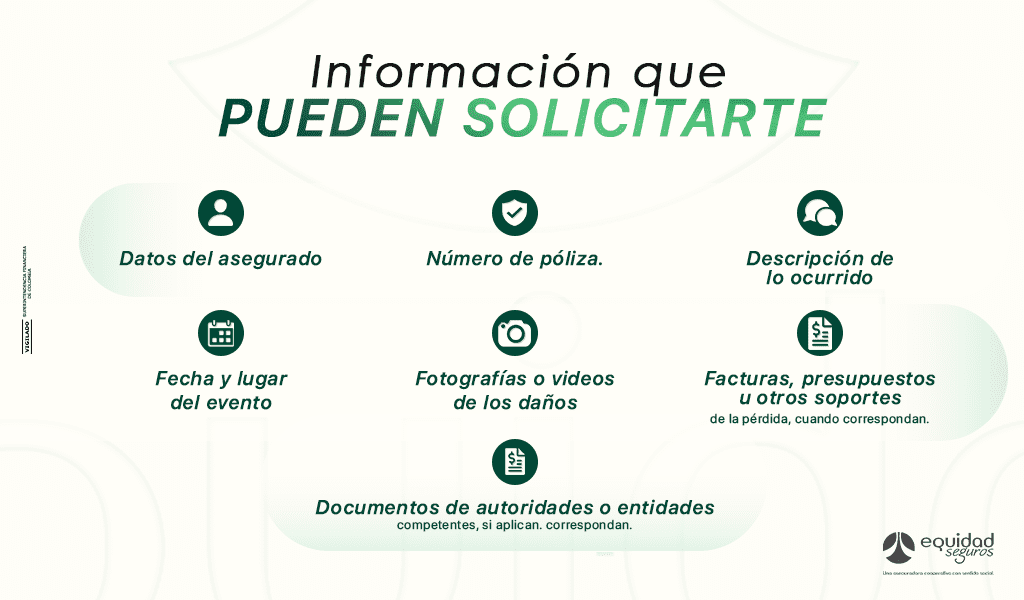
La Equidad cuenta con listados de documentos mínimos diferenciados para seguros generales, vida, vehículos, responsabilidad civil y SOAT.
Tip: No esperes a tener absolutamente todos los documentos para consultar qué debes hacer. Comunícate con la aseguradora y pregunta cuál es el procedimiento correspondiente a tu caso.
¿Qué pasa con el aviso de los tres días?
Este es uno de los temas que más dudas ha generado después del reciente sismo.
En términos generales, el Código de Comercio establece que el asegurado o beneficiario debe informar a la aseguradora sobre la ocurrencia del siniestro dentro de los tres días siguientes a la fecha en que lo conoció o debió conocer.
La Equidad también informa este término dentro de sus recomendaciones generales para la atención de siniestros.
Pero hay una precisión importante frente al sismo del 10 de agosto de 2026.
Fasecolda aclaró que, debido a las características particulares de este evento —que fue un hecho notorio, ampliamente conocido y divulgado—, no significa que una persona pierda automáticamente su derecho a reclamar por no haber avisado dentro de esos tres días.
Además, Fasecolda reconoce que durante una emergencia de esta magnitud la prioridad de las personas es proteger su vida, a su familia y atender las necesidades urgentes.
Por eso, si resultaste afectado y todavía no has reportado el daño, no asumas que ya perdiste tu derecho a reclamar. Comunícate con tu aseguradora y consulta el procedimiento aplicable a tu póliza y a tu situación.
¿Qué es un ajustador y qué papel cumple?
Después de reportar un siniestro, puede intervenir un ajustador, un profesional independiente encargado de evaluar los daños y analizar las circunstancias en las que ocurrió el evento.
Su trabajo puede incluir la revisión de las causas del siniestro, la estimación de los daños y la elaboración de información que permita a la aseguradora determinar la indemnización correspondiente.
En otras palabras, no tienes que calcular por tu cuenta cuánto vale la pérdida ni determinar si el evento está cubierto. Parte del proceso consiste precisamente en evaluar técnicamente lo ocurrido.
La importancia de conocer tu póliza antes de que ocurra un imprevisto
Probablemente este sea el mejor momento para revisar algo que muchas veces dejamos para después: ¿qué cubre realmente mi seguro?
Después de un desastre natural, pueden surgir preguntas como:
«¿Mi póliza cubre terremoto?»
«¿También están protegidos mis muebles?»
«¿Qué pasa con las zonas comunes del edificio?»
«¿Tengo algún deducible?»
«¿Cuál es el valor asegurado?»
Las respuestas están en las condiciones de tu póliza.
Revisa aspectos como el valor asegurado, la ubicación del inmueble, sus características y las coberturas contratadas. También advierte sobre la importancia de evitar el infraseguro, es decir, asegurar un bien por un valor inferior al que corresponde.
Conocer tu póliza antes de una emergencia no evita que ocurra un desastre, pero sí puede ayudarte a saber cómo actuar cuando sucede.
Una emergencia también nos recuerda por qué existe la cultura del aseguramiento
Los desastres naturales nos recuerdan algo que a veces olvidamos: hay situaciones que no podemos controlar.
No podemos saber cuándo ocurrirá un sismo, una inundación o un evento de la naturaleza. Pero sí podemos prepararnos, conocer nuestros riesgos y entender qué herramientas tenemos para afrontarlos.
El seguro no reemplaza las medidas de prevención ni la atención de las autoridades. Tampoco significa que todos los daños estén automáticamente cubiertos.
Es una herramienta de protección financiera que puede ayudar a reducir el impacto económico de un evento inesperado cuando existe una cobertura aplicable.
Y en momentos como estos, entender cómo funciona puede hacer una diferencia.
También te puede interesar leer
- Seguro de vivienda: cómo proteger tu hogar en Colombia
- ¿Qué hacer en caso de siniestro? Guía rápida para clientes asegurados
- Cómo leer una póliza sin confundirte
- ¿Vale la pena un seguro si ya tengo ahorros? Mitos vs. realidad
FAQ – Preguntas frecuentes
¿Qué debo hacer primero si mi vivienda sufrió daños por un terremoto?
Lo primero es proteger tu vida y la de las personas que te acompañan. No ingreses a un inmueble si existe riesgo y sigue las recomendaciones de las autoridades. Cuando sea seguro hacerlo, registra los daños y comunícate con tu aseguradora.
¿El seguro de vivienda cubre un terremoto?
Depende de las coberturas contratadas en la póliza. Los seguros de hogar pueden incluir protección frente a terremoto y otros fenómenos naturales, pero es necesario revisar las condiciones específicas, límites y exclusiones de cada contrato.
¿Qué pasa si no reporté el terremoto dentro de los tres días?
La regla general contempla el aviso dentro de los tres días siguientes a conocer o deber conocer el siniestro. Sin embargo, Fasecolda aclaró específicamente frente al terremoto del 10 de agosto de 2026 que no haber avisado dentro de ese plazo no significa automáticamente perder el derecho a reclamar. Si fuiste afectado, comunícate con tu aseguradora para conocer el procedimiento aplicable.
¿Qué debo hacer si vivo en un conjunto residencial?
Además de revisar tu seguro individual, puedes consultar con la administración de la copropiedad si existe una póliza de bienes comunes y qué coberturas tiene. Las copropiedades sometidas al régimen de propiedad horizontal cuentan con un seguro obligatorio para proteger los bienes comunes frente a eventos como incendio y terremoto.
¿Qué es un ajustador?
Es un profesional independiente que evalúa los daños de un siniestro, analiza sus posibles causas y aporta información para que la aseguradora determine la indemnización correspondiente.