
Tu hogar representa mucho más que un lugar para vivir: es el resultado de años de esfuerzo, ahorro y proyectos personales. Sin embargo, eventos inesperados como robos, incendios o fenómenos naturales pueden poner en riesgo ese patrimonio.
El seguro de vivienda surge como una herramienta financiera que permite proteger tu hogar frente a diferentes riesgos, ofreciendo respaldo económico cuando ocurre un imprevisto. En esta guía te explicamos cómo funciona este tipo de seguro en Colombia, qué cubre y por qué puede convertirse en un aliado clave para tu tranquilidad.
Tabla de contenidos
- ¿Qué es un seguro de vivienda?
- ¿Qué cubre un seguro de vivienda?
- Coberturas más comunes en seguros de vivienda
- ¿Qué factores influyen en el costo del seguro?
- ¿Por qué es importante asegurar tu vivienda?
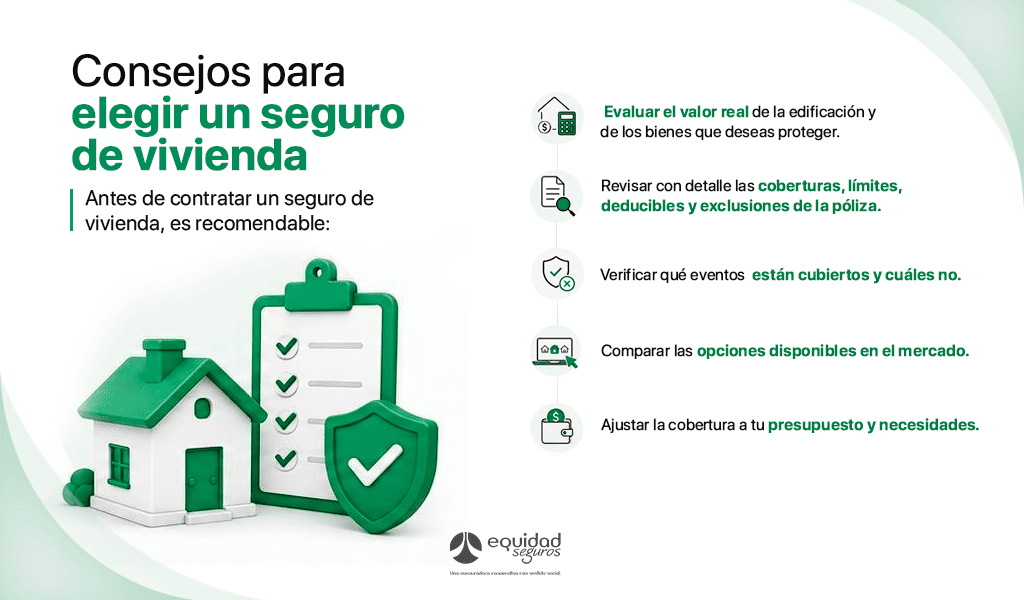
- Consejos para elegir un seguro de vivienda
¿Qué es un seguro de vivienda?
Un seguro de vivienda es una póliza diseñada para proteger tu hogar frente a diferentes riesgos que puedan causar daños tanto a la edificación (estructura del inmueble) como a los contenidos que se encuentran en su interior, como muebles, electrodomésticos y demás enseres.
Dependiendo de tus necesidades, puedes asegurar únicamente la estructura, únicamente los contenidos o ambos componentes de manera independiente.
En Colombia, este tipo de seguro permite cubrir pérdidas económicas ocasionadas por eventos como incendios, robos, daños por agua o fenómenos naturales, de acuerdo con las coberturas contratadas.
Su objetivo es brindarte respaldo económico para la reparación, reconstrucción o reposición de los bienes afectados cuando ocurra un evento inesperado.
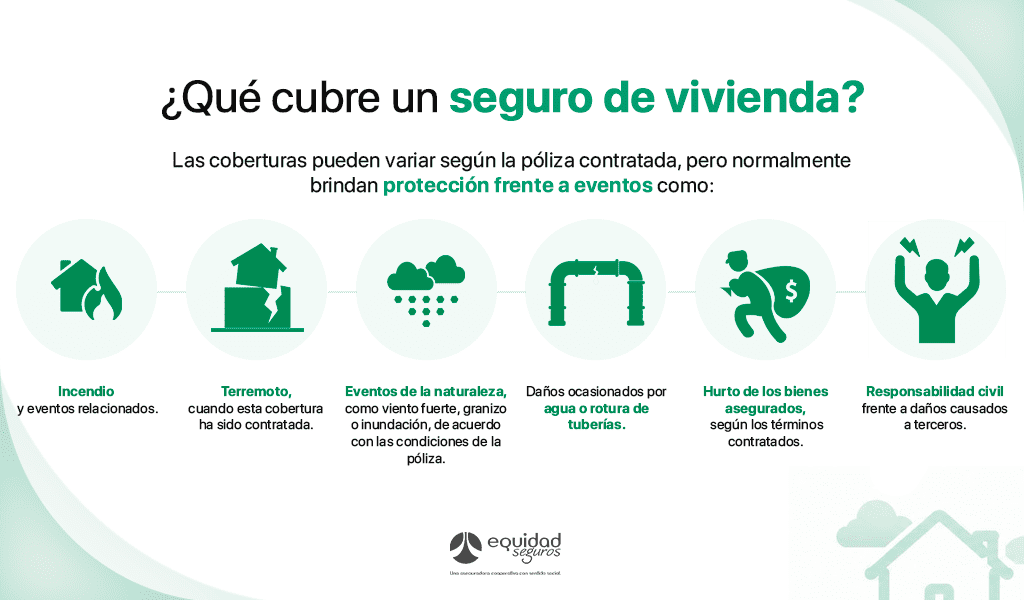
Estas coberturas ayudan a reducir el impacto económico que puede generar un evento inesperado en la vivienda o en los bienes asegurados.
Importante: Las coberturas están sujetas a los términos, condiciones, deducibles, límites y exclusiones establecidos en la póliza contratada.
Coberturas más comunes en seguros de vivienda
Protección de la estructura del inmueble
Cubre daños en la construcción del inmueble como paredes, techos, pisos, instalaciones eléctricas o hidráulicas cuando ocurre un evento cubierto en la póliza.
Protección de contenidos
Algunas pólizas también cubren los bienes que se encuentran dentro del hogar, como muebles, electrodomésticos o equipos electrónicos.
Responsabilidad civil
Esta cobertura protege en caso de que un evento ocurrido en tu vivienda cause daños a otras personas o a propiedades vecinas.
¿Por qué es importante asegurar tu vivienda?
Muchas personas consideran que su hogar está seguro hasta que ocurre un imprevisto. Sin embargo, situaciones como un incendio, una fuga de agua o un robo pueden generar pérdidas económicas significativas.
Un seguro de vivienda permite enfrentar estos eventos con mayor tranquilidad, evitando que un incidente inesperado afecte gravemente la estabilidad financiera de una familia.
Ten presente que no todos los daños están cubiertos por un seguro de vivienda. Algunas pólizas pueden excluir situaciones relacionadas con el desgaste natural, la falta de mantenimiento del inmueble o ciertos daños eléctricos internos, según las condiciones y coberturas contratadas.
Un seguro bien elegido puede convertirse en una herramienta clave para proteger tu patrimonio.
Preguntas frecuentes sobre el seguro de vivienda en Colombia
¿El seguro de vivienda es obligatorio en Colombia?
En general, no es obligatorio. Sin embargo, puede ser un requisito cuando la vivienda está financiada con un crédito hipotecario, ya que la entidad financiera suele exigir una póliza que cubra la estructura del inmueble como garantía.
¿Qué cubre normalmente un seguro de vivienda?
Depende de la póliza, pero lo más común es que incluya incendio y explosión, robo o hurto, daños por agua (por ejemplo, tuberías), algunos eventos naturales (como inundaciones o tormentas) y responsabilidad civil por daños a terceros.
¿Cuál es la diferencia entre asegurar la estructura y asegurar los contenidos?
La estructura se refiere al inmueble (paredes, techos, pisos e instalaciones fijas). Los contenidos son los bienes dentro del hogar, como muebles, electrodomésticos, equipos electrónicos y en algunos casos objetos de valor, según límites y condiciones.
¿Qué cosas suelen quedar excluidas en un seguro de vivienda?
Las exclusiones varían, pero suelen incluir daños por falta de mantenimiento, desgaste natural, humedades preexistentes, remodelaciones no declaradas, actos intencionales y algunos eventos catastróficos si no se contrataron como cobertura adicional. Siempre revisa el apartado de exclusiones de la póliza.
¿Cómo se hace un reclamo en un seguro de vivienda?
Lo habitual es reportar el siniestro lo antes posible, aportar evidencia (fotos, inventario, facturas si aplica) y, en caso de robo, adjuntar la denuncia. La aseguradora puede enviar un ajustador para evaluar el daño y luego definir la reparación o la indemnización según la póliza.
Si vivo en arriendo, ¿puedo contratar un seguro de vivienda?
Sí. Si eres arrendatario, normalmente puedes asegurar tus contenidos (tus pertenencias) y tu responsabilidad civil. La estructura, por lo general, la asegura el propietario del inmueble.
¿El seguro de vivienda cubre desastres naturales?
Algunas pólizas incluyen ciertos eventos naturales en su cobertura básica, pero otras los manejan como amparos adicionales. Es clave revisar si están incluidos riesgos como inundación, deslizamiento o sismo, y bajo qué condiciones y límites.
¿Cómo saber qué valor asegurar en mi vivienda?
Lo recomendable es asegurar la estructura por su valor de reconstrucción (no necesariamente el valor comercial) y los contenidos por el costo de reposición aproximado de tus bienes. Un valor subestimado puede reducir la indemnización en caso de siniestro.
¿Por qué puede variar tanto el precio entre un seguro y otro?
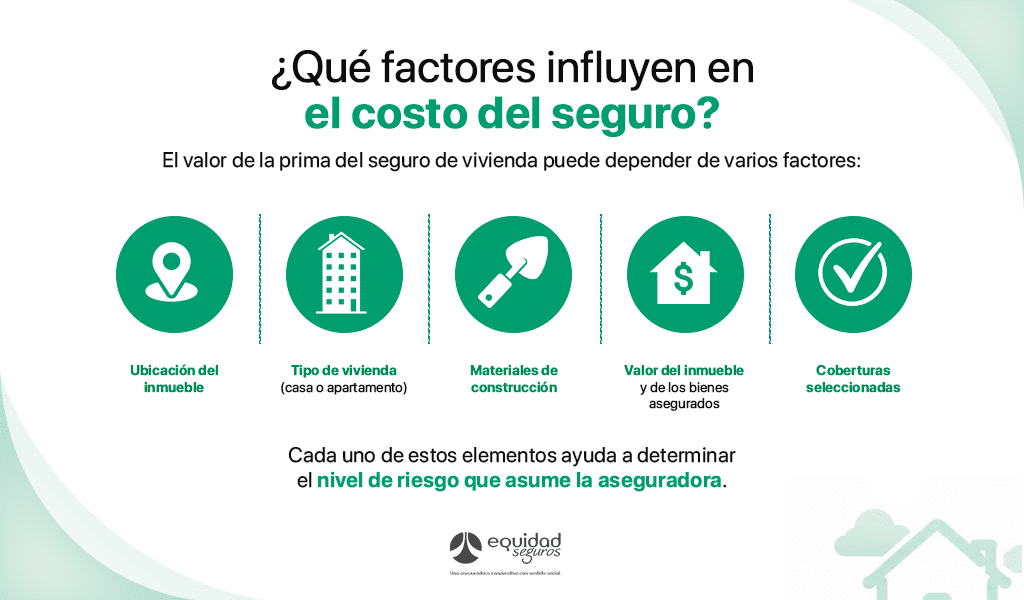
Porque el costo depende de la ubicación, el tipo de vivienda, materiales de construcción, el valor asegurado, las coberturas incluidas, los deducibles, por ejemplo, si tienes un daño por $10 millones y un deducible de $1 millón, la Equidad indemniza $9 millones. y los límites de indemnización. Al comparar, revisa siempre qué incluye cada opción y no solo el precio.