
Seguro de auto en Colombia: cobertura obligatoria vs voluntaria y cómo elegir la protección adecuada
Si tienes vehículo en Colombia o estás pensando en adquirir uno, entender las diferencias entre el seguro obligatorio (SOAT) y los seguros voluntarios de auto es esencial para protegerte ante imprevistos. Muchos conductores conocen el SOAT porque es obligatorio por ley, pero pocos saben cómo funcionan los seguros voluntarios para vehículos y por qué pueden marcar la diferencia cuando ocurre un siniestro. En este artículo abordamos de manera clara qué cubre cada tipo de seguro, cómo funcionan, qué factores influyen en sus primas y cómo elegir una protección adecuada para tu tranquilidad y tu bolsillo.
Tabla de contenidos
- ¿Qué es el SOAT y por qué es obligatorio?
- ¿Qué cubre el SOAT y qué no cubre?
- Seguros voluntarios de auto: ¿qué son y para qué sirven?
- Tipos de coberturas voluntarias de auto
- Colisión
- Todo riesgo
- Responsabilidad civil ampliada
- Asistencia en viaje
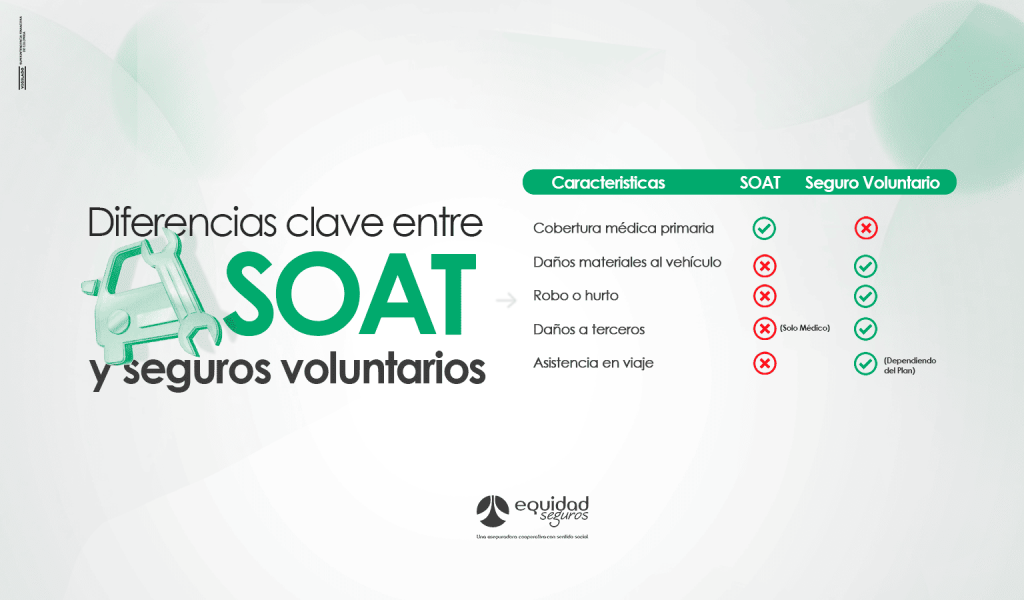
- Diferencias clave entre SOAT y seguros voluntarios
- ¿Por qué un seguro voluntario puede ser útil?
- Factores que influyen en la prima del seguro voluntario
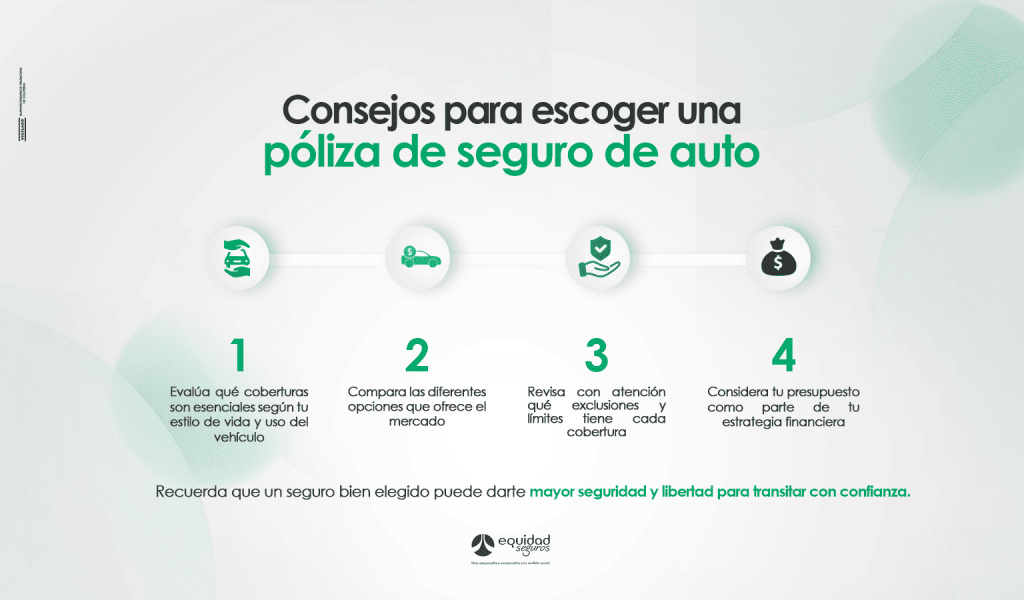
- Consejos para escoger una póliza de seguro de auto
- Enlaces relacionados dentro del blog
- FAQ – Preguntas frecuentes
1. ¿Qué es el SOAT y por qué es obligatorio?
El Seguro Obligatorio de Accidentes de Tránsito (SOAT) es una póliza que por ley debe tener todo vehículo que circule en Colombia. Su propósito principal es cubrir los gastos médicos y servicios de urgencias de todas las personas involucradas en un accidente de tránsito, sin importar quién tenga la responsabilidad del accidente.
Es importante aclarar que La Equidad Seguros NO comercializa el SOAT, pero entendemos su relevancia legal y social: es requisito indispensable para poder transitar legalmente por las vías del país y constituye una red de protección básica para víctimas de accidentes.
2. ¿Qué cubre el SOAT y qué no cubre?
Coberturas principales del SOAT
El SOAT tiene un enfoque específico en la atención médica y de urgencias. Entre las coberturas incluidas están:
- Atención médica inmediata para personas heridas en un accidente de tránsito
- Gastos hospitalarios, quirúrgicos y farmacéuticos relacionados exclusivamente con el accidente
- Servicios de rehabilitación si están vinculados al accidente
Lo que el SOAT NO cubre
Aunque el SOAT es fundamental, no protege contra otros daños que pueden ocurrir en un siniestro, tales como:
- Daños materiales al vehículo
- Robo o hurto del vehículo
- Daños a terceros en sus bienes
- Asistencia en carretera
Para estas situaciones se requieren seguros voluntarios de auto, de los cuales hablaremos a continuación.
3. Seguros voluntarios de vehículo: ¿qué son y para qué sirven?
Los seguros voluntarios de auto no son exigidos por ley, pero son una herramienta financiera valiosa para proteger tu inversión y reducir el impacto económico de diferentes eventos inesperados relacionados con tu vehículo.
Mientras el SOAT cubre atención médica, los seguros voluntarios pueden cubrir:
- Daños propios
- Robo o hurto
- Daños a terceros
- Pérdida total
- Asistencia en viaje y grúa
- Eventos climáticos o desastres
Estos seguros amplían la protección de tu vehículo y aportan tranquilidad al saber que no tendrás que asumir grandes costos por tu cuenta.
4. Tipos de coberturas voluntarias de auto
Los seguros voluntarios se estructuran en diferentes coberturas que puedes combinar según tus necesidades:
Choque
Protege los daños que sufra tu vehículo cuando colisiona con otro o con objetos fijos (muros, postes, etc.). Suele cubrir costos de reparación o reemplazo según el daño.
Todo riesgo
Es una de las coberturas más amplias dentro de los seguros voluntarios. No solo cubre colisiones, sino también robo, hurto, vandalismo y otros eventos imprevistos que puedan afectar tu vehículo.
Responsabilidad Civil Extracontactual
Protege cuando causas daños a terceros (vehículos, propiedades, personas). Este tipo de cobertura va más allá del SOAT al considerar eventos fuera del enfoque médico.
Asistencia en viaje
Incluye servicios de grúa, asesoría en caso de accidente o emergencia mecánica, y respaldo si te quedas inmovilizado en carretera.
6. ¿Por qué un seguro voluntario puede ser útil?
Aunque muchas personas sienten que “el seguro nunca responde” o que es muy costoso, la verdad es que los seguros voluntarios bien estructurados pueden:
- Evitar que tengas que pagar grandes gastos por reparaciones de tu propio bolsillo
- Proteger tu patrimonio ante eventos graves
- Ofrecer apoyo logístico en momentos de estrés (grúa, asesoría legal, etc.)
Pensar en un seguro voluntario no como un gasto, sino como una forma de resguardar tu tranquilidad y tu inversión, ayuda a cambiar la percepción que muchos tienen sobre el valor real de estas coberturas.
7. Factores que influyen en la prima del seguro voluntario
El precio de tu seguro voluntario no es igual para todos; depende de factores como:
- Marca y modelo del vehículo
- Historial de conducción
- Edad y experiencia del conductor
- Lugar de residencia y uso del vehículo
- Coberturas seleccionadas
- Deducibles
Estos elementos ayudan a determinar el nivel de riesgo que asume la aseguradora y, por ende, la prima que se debe pagar para mantener vigente la protección.
También te puede interesar leer: