
Tu primer sueldo, tus primeros gastos, tus primeras decisiones financieras… y también tus primeros errores.
¿Te ha pasado que recibes dinero y, casi sin darte cuenta, ya estás pensando en cuándo llegará el próximo pago? ¿O que quieres ahorrar, pero siempre aparece algo que termina llevándose esos recursos?
Tranquilo, no eres el único.
Empezar a manejar tu propio dinero puede ser emocionante, pero también viene acompañado de decisiones que no siempre sabemos cómo tomar. Entre las salidas con amigos, las compras por internet, las suscripciones, los gastos inesperados y las ganas de cumplir metas, organizar las finanzas personales puede convertirse en todo un reto.
La buena noticia es que no necesitas ganar muchísimo dinero para empezar a manejarlo mejor. Muchas veces, el cambio está en reconocer ciertos hábitos, entender cómo afectan tu bolsillo y aprender a tomar decisiones más conscientes.
Por eso, en este artículo te contamos cuáles son los cinco errores financieros más comunes entre los jóvenes y qué puedes hacer para evitarlos. Porque aprender a cuidar tu dinero desde ahora también es una forma de construir tranquilidad para el futuro.
Tabla de contenidos
- ¿Por qué es importante aprender a manejar tu dinero desde joven?
- Los 5 errores más comunes en las finanzas personales de los jóvenes.
- ¿Cómo empezar a construir hábitos financieros saludables?
- La importancia de pensar en tu tranquilidad financiera desde hoy.
- Conclusión: tus decisiones de hoy construyen tu tranquilidad de mañana.
- También te puede interesar leer.
¿Por qué es importante aprender a manejar tu dinero desde joven?
Hay algo que pocas veces nos enseñan en el colegio o la universidad: qué hacer con el dinero cuando empezamos a recibirlo.
Sabemos que debemos estudiar, trabajar y cumplir nuestras responsabilidades, pero cuando llega el momento de administrar nuestros propios ingresos, muchas veces aprendemos sobre la marcha. Y aunque equivocarse hace parte del proceso, algunos hábitos pueden convertirse en problemas si los repetimos durante mucho tiempo.
Las finanzas personales no consisten únicamente en ahorrar o dejar de gastar. También implican aprender a distribuir los ingresos, reconocer las prioridades, prepararse para situaciones inesperadas y tomar decisiones que estén alineadas con nuestros objetivos.
Además, comenzar desde joven tiene una ventaja importante: el tiempo. Cuanto antes desarrolles hábitos financieros saludables, más oportunidades tendrás de organizar tus recursos, construir un ahorro y prepararte para las diferentes etapas de tu vida.
No se trata de tener todo resuelto a los 20 o 25 años. Se trata de entender que cada decisión, por pequeña que parezca, puede influir en tu bienestar económico.
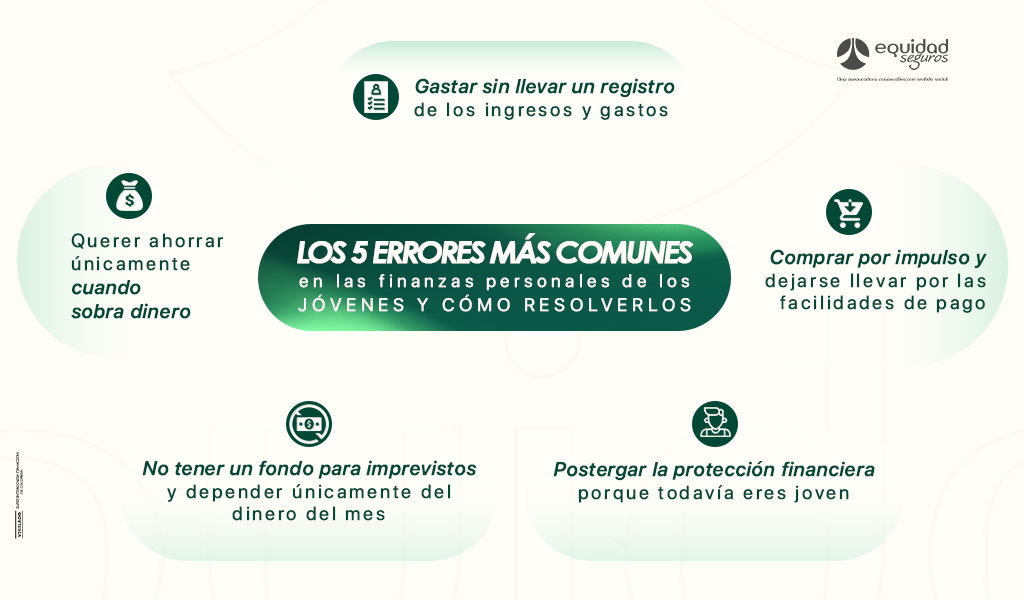
No existe una fórmula universal para manejar el dinero. Cada persona tiene ingresos, responsabilidades y prioridades diferentes. Sin embargo, hay algunos comportamientos que suelen repetirse cuando empezamos a administrar nuestras finanzas.
Identificarlos es el primer paso para cambiar la manera en que nos relacionamos con nuestro dinero.
1. Gastar sin llevar un registro de los ingresos y gastos
¿Sabes exactamente cuánto dinero gastas en una semana? Si tu respuesta es algo como «más o menos», probablemente este sea uno de los primeros hábitos que deberías revisar.
Uno de los errores más frecuentes al comenzar a manejar dinero propio es gastar sin tener claridad sobre cuánto recibimos, cuánto necesitamos y cuánto podemos destinar a otros planes.
A veces creemos que los grandes gastos son los únicos que afectan nuestro presupuesto, pero la realidad es que las pequeñas compras también pueden acumularse: un café antes de trabajar, domicilios durante la semana, suscripciones que olvidamos cancelar o compras rápidas por internet.
Individualmente parecen gastos pequeños, pero cuando los sumamos pueden representar una parte importante de nuestros ingresos.
¿Cómo puedes resolverlo?
El primer paso es conocer tus propios números. No necesitas ser experto en finanzas ni utilizar herramientas complicadas. Puedes comenzar con una hoja de cálculo, una aplicación de presupuesto o incluso las notas de tu celular.
Organiza tus movimientos en tres categorías:
- Ingresos: salario, pagos por trabajos independientes, mesadas, bonificaciones u otras entradas de dinero.
- Gastos necesarios: alimentación, transporte, vivienda, servicios, educación y compromisos económicos.
- Gastos personales: entretenimiento, salidas, compras, plataformas digitales y otros gustos.
Al hacer este ejercicio podrás identificar cuánto dinero tienes disponible realmente y qué gastos puedes ajustar.
Un consejo práctico: durante un mes, registra absolutamente todos tus gastos, incluso los más pequeños. No se trata de juzgarte por lo que compras, sino de entender tus hábitos y descubrir oportunidades para organizarte mejor.
2. Querer ahorrar únicamente cuando sobra dinero
«Este mes sí voy a ahorrar lo que me quede».
Suena familiar, ¿verdad?
El problema de esta idea es que, en muchos casos, nunca sobra nada. Cuando recibimos dinero, solemos distribuirlo entre las necesidades y los gustos del momento, dejando el ahorro para el final. Y si aparece un gasto inesperado o una salida que no teníamos contemplada, ese dinero termina desapareciendo.
Ahorrar no debería depender exclusivamente de lo que quede después de gastar. Debería formar parte de la organización de tus ingresos desde el principio.
Esto no significa que debas guardar grandes cantidades ni dejar de disfrutar tu dinero. Lo importante es establecer una meta que puedas cumplir de manera constante.
¿Cómo puedes resolverlo?
Una alternativa es separar una parte de tus ingresos apenas los recibas. Puedes comenzar con un porcentaje pequeño y aumentarlo progresivamente cuando tus posibilidades económicas lo permitan.
Por ejemplo, si recibes $1.500.000 mensuales y decides ahorrar el 5 %, estarías destinando $75.000 al mes. Aunque parezca poco, lo importante es desarrollar el hábito y mantenerlo.
También puedes dividir tus ahorros según tus objetivos:
- Ahorro para metas cercanas: comprar un computador, viajar o pagar un curso.
- Ahorro para metas a mediano plazo: estudiar, independizarte o adquirir un vehículo.
- Ahorro para imprevistos: contar con recursos disponibles ante situaciones que no estaban contempladas.
No tienes que empezar con todas estas categorías al mismo tiempo. Lo importante es encontrar una distribución que se adapte a tu realidad.
Recuerda: ahorrar no significa privarte de todo lo que disfrutas. Significa aprender a equilibrar lo que quieres hoy con lo que necesitas construir para mañana.
3. Comprar por impulso y dejarse llevar por las facilidades de pago
Las compras están a un clic de distancia. Una promoción, un descuento por tiempo limitado o la posibilidad de pagar en varias cuotas pueden hacer que adquirir algo parezca una decisión mucho más sencilla.
Y aunque comprar algo que te gusta no tiene nada de malo, el problema aparece cuando las decisiones se toman sin revisar si realmente puedes asumir ese gasto.
Uno de los errores más comunes es confundir la capacidad de pagar una cuota con la capacidad de adquirir un producto.
Por ejemplo, comprar un celular de alto valor porque la cuota mensual parece pequeña puede comprometer tus ingresos durante varios meses. Lo mismo ocurre con las tarjetas de crédito, los créditos de consumo y las compras financiadas.
El riesgo no está necesariamente en utilizar estos medios de pago, sino en hacerlo sin comprender sus condiciones, intereses, plazos y consecuencias para tu presupuesto.
¿Cómo puedes resolverlo?
Antes de realizar una compra importante, hazte tres preguntas:
- ¿Realmente necesito esto o simplemente lo quiero en este momento?
- ¿Puedo pagarlo sin afectar mis gastos esenciales y mis compromisos actuales?
- ¿Conozco cuánto terminaré pagando, incluyendo intereses y otros costos?
También puedes implementar una regla sencilla: esperar 24 horas antes de realizar una compra que no tenías planeada. Si después de ese tiempo sigue siendo una prioridad y está dentro de tu presupuesto, podrás tomar una decisión más consciente.
Otro consejo: evita acumular varias compras a cuotas pequeñas. Aunque individualmente parezcan manejables, juntas pueden convertirse en una carga mensual importante.
Aprender a comprar con intención no significa dejar de darte gustos. Significa que tus decisiones de consumo no terminen controlando tus finanzas.
4. No tener un fondo para imprevistos y depender únicamente del dinero del mes
Un daño en el computador, una reparación del vehículo, una emergencia en casa o una situación que afecte temporalmente tus ingresos pueden aparecer cuando menos lo esperas.
Y aunque no podemos anticipar exactamente cuándo ocurrirán estos eventos, sí podemos prepararnos financieramente para enfrentarlos.
Uno de los errores más comunes entre los jóvenes es pensar que todavía no necesitan un fondo de emergencia porque tienen pocos compromisos o porque sus gastos mensuales son relativamente bajos.
Sin embargo, cualquier persona puede enfrentar un imprevisto, independientemente de su edad o nivel de ingresos.
Cuando no existe un ahorro destinado a estas situaciones, muchas veces la solución termina siendo utilizar tarjetas de crédito, solicitar préstamos o recurrir al dinero que estaba reservado para otras metas.
Esto puede generar un efecto acumulativo: un imprevisto termina convirtiéndose en una deuda que afecta los siguientes meses.
¿Cómo puedes resolverlo?
Empieza por construir un fondo de emergencia de acuerdo con tus posibilidades.
Una meta inicial puede ser reunir el equivalente a un mes de tus gastos esenciales. Posteriormente, puedes trabajar para ampliar ese respaldo según tus responsabilidades, estabilidad laboral y necesidades.
Por ejemplo, si tus gastos básicos mensuales son de $1.200.000, podrías comenzar con una primera meta de $300.000 y avanzar progresivamente hasta completar ese valor mensual.
Para construirlo, ten en cuenta estas recomendaciones:
- Separa este dinero de tus ahorros destinados a viajes, compras u otros objetivos.
- Procura mantenerlo en un lugar seguro y de fácil acceso.
- Establece aportes periódicos, incluso si son pequeños.
- Utilízalo únicamente para situaciones que realmente representen un imprevisto.
Es importante entender que un fondo de emergencia y un seguro no cumplen exactamente la misma función. El ahorro te permite disponer de recursos propios, mientras que un seguro puede ofrecer respaldo económico frente a determinados eventos cubiertos, de acuerdo con las condiciones de la póliza.
Por eso, ambos pueden formar parte de una estrategia de protección financiera.
5. Postergar la protección financiera porque todavía eres joven
«Eso lo miro cuando tenga más responsabilidades».
Es una frase bastante común cuando hablamos de seguros y planificación financiera. Muchas personas relacionan la protección únicamente con etapas posteriores de la vida, como tener hijos, comprar una vivienda o adquirir un vehículo.
Pero los imprevistos no necesariamente esperan a que tengamos grandes responsabilidades para aparecer.
Un accidente, un daño en nuestros bienes o una situación inesperada puede afectar nuestra economía en cualquier momento. Y cuando dependemos directamente de nuestros ingresos para estudiar, trabajar o mantener nuestro estilo de vida, una situación de este tipo puede representar un impacto importante.
Aquí aparece un aspecto fundamental: la protección financiera no consiste únicamente en ahorrar dinero, sino también en reconocer qué riesgos podrían afectar nuestra estabilidad y qué herramientas existen para prepararnos.
¿Cómo puedes resolverlo?
Empieza por identificar qué aspectos de tu vida necesitan protección según tu situación actual.
Por ejemplo:
- Si tienes personas que dependen económicamente de ti, puedes informarte sobre alternativas de seguro de vida.
- Si utilizas un vehículo para movilizarte o trabajar, puedes revisar las opciones de seguros voluntarios para protegerlo frente a determinados riesgos.
- Si tienes bienes importantes, como una vivienda, puedes conocer las alternativas para proteger tu patrimonio.
- Si quieres contar con respaldo frente a accidentes, puedes consultar qué ofrecen los seguros de accidentes personales.
No todas las personas necesitan las mismas coberturas. Por eso, antes de contratar cualquier producto, es importante conocer qué protege, cuáles son sus exclusiones, qué límites tiene y cuánto representa dentro de tu presupuesto.
En La Equidad Seguros creemos que fortalecer la cultura del aseguramiento también comienza por acercar estos temas a las nuevas generaciones. Entender cómo funcionan los seguros permite reconocer que prepararse para lo inesperado no es una cuestión de edad, sino de tomar decisiones informadas.
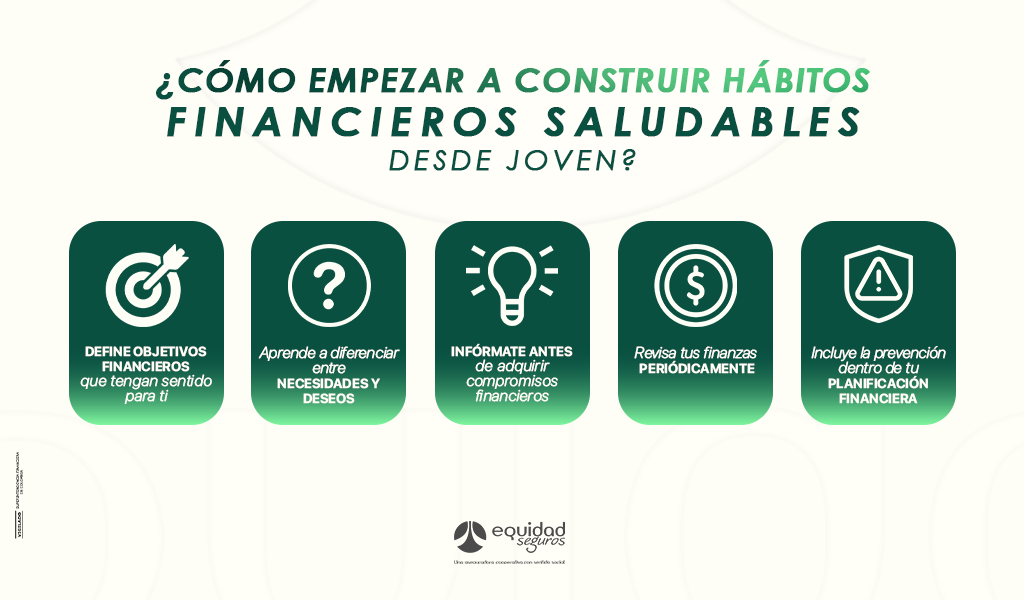
Reconocer los errores es importante, pero lo verdaderamente útil es convertir ese aprendizaje en acciones que puedas mantener en el tiempo.
No necesitas cambiar todos tus hábitos de un día para otro. De hecho, intentar hacerlo puede generar frustración si estableces metas demasiado exigentes para tu situación actual.
Lo mejor es comenzar con pequeños cambios que puedas incorporar a tu rutina.
1. Define objetivos financieros que tengan sentido para ti
Ahorrar sin saber para qué puede hacer que pierdas la motivación rápidamente. Por eso, establece metas concretas y realistas.
En lugar de decir «quiero ahorrar más», puedes plantearte objetivos como reunir dinero para un viaje, comprar un computador o construir tu primer fondo de emergencia.
Tener un propósito te ayudará a darle dirección a tus decisiones financieras.
2. Aprende a diferenciar entre necesidades y deseos
No todos los gastos tienen la misma prioridad. Identificar cuáles son esenciales y cuáles puedes aplazar te permitirá distribuir mejor tus ingresos.
Esto no significa eliminar los gastos relacionados con entretenimiento o bienestar personal. Significa encontrar un equilibrio entre tus responsabilidades y las cosas que disfrutas.
3. Infórmate antes de adquirir compromisos financieros
Antes de solicitar un crédito, utilizar una tarjeta o contratar un producto financiero, dedica tiempo a entender sus condiciones.
Revisa los costos, intereses, plazos, obligaciones y posibles consecuencias de incumplir los pagos.
Tomar decisiones informadas puede ayudarte a evitar compromisos que después sean difíciles de manejar.
4. Revisa tus finanzas periódicamente
Organizar el dinero una sola vez no garantiza que tus hábitos se mantengan. Tus ingresos, gastos y responsabilidades pueden cambiar, por eso es importante revisar tu presupuesto de manera periódica.
Puedes dedicar unos minutos al final de cada mes para identificar qué funcionó, qué gastos aumentaron y qué ajustes necesitas hacer.
5. Incluye la prevención dentro de tu planificación financiera
Muchas veces pensamos en nuestras finanzas únicamente desde lo que queremos conseguir: viajar, estudiar, independizarnos o comprar algo importante.
Pero también es necesario pensar en lo que queremos proteger.
La prevención financiera consiste en reconocer que existen situaciones que pueden afectar nuestros recursos y tomar medidas para reducir su impacto.
Esto puede incluir construir un fondo de emergencia, proteger tus bienes y conocer las alternativas de seguros que existen para las diferentes etapas de la vida.
La importancia de pensar en tu tranquilidad financiera desde hoy
Construir unas finanzas personales saludables no significa tener mucho dinero, sino aprender a tomar mejores decisiones con los recursos que tienes disponibles.
Y aunque muchas veces relacionamos la estabilidad financiera con ganar más, también influyen nuestros hábitos de consumo, la manera en que organizamos los ingresos y nuestra capacidad para anticiparnos a determinadas situaciones.
En este proceso, la protección financiera cumple un papel importante.
Por ejemplo, ahorrar puede ayudarte a responder ante gastos inesperados, mientras que un seguro puede ofrecer respaldo económico cuando ocurre un evento contemplado dentro de sus coberturas.
Son herramientas diferentes, pero pueden complementarse dentro de una planificación que busque cuidar tanto tus proyectos como lo que has construido.
Desde La Equidad Seguros promovemos una cultura del aseguramiento basada en la información y la prevención. Porque hablar de seguros también es hablar de decisiones conscientes, de reconocer los riesgos y de entender cómo podemos prepararnos para enfrentarlos.
Y si algo vale la pena aprender desde jóvenes, es que cuidar el dinero no se trata solamente de cuánto tienes hoy, sino de cómo decides administrarlo y protegerlo.
También te puede interesar leer:
- ¿Vale la pena un seguro si ya tengo ahorros? Mitos vs. realidad.
- ¿Necesito un seguro? Mitos y verdades antes de contratar.
- Cómo leer una póliza sin confundirte.
- ¿Qué es un seguro y por qué lo necesitas? Protege tu tranquilidad financiera.