
Historias que nos hacen pensar
Todos hemos dicho alguna vez frases como: «Eso solo les pasa a otros» o «Todavía no necesito preocuparme por eso».
Y aunque pensar de manera positiva no tiene nada de malo, a veces esa confianza hace que dejemos para después decisiones importantes sobre nuestra tranquilidad financiera.
Antes de seguir leyendo, tómate un minuto para ver esta historia.
Clic aquí para ver la historia
1. ¿Por qué creemos que nunca nos va a pasar un imprevisto?
Existe un concepto conocido como sesgo de optimismo, que explica una tendencia natural de las personas a creer que tenemos menos probabilidades de experimentar situaciones negativas que los demás.
En otras palabras, podemos reconocer que los accidentes, robos o daños materiales ocurren, pero al mismo tiempo sentir que difícilmente nos sucederán a nosotros.
Esta forma de pensar influye en nuestras decisiones diarias. Por ejemplo, podemos saber que es importante ahorrar, organizar nuestras finanzas o proteger nuestros bienes, pero encontrar constantemente razones para hacerlo después.
El sesgo de optimismo: cuando pensamos que los riesgos les ocurren a otros
Imagina que acabas de comprar tu primer vehículo. Estás emocionado, planeas viajes y disfrutas la independencia que representa tenerlo.
Probablemente sabes que en las vías pueden ocurrir accidentes, pero es posible que pienses que eres un conductor cuidadoso y que, por eso, no necesitas preocuparte demasiado.
Algo parecido sucede cuando compramos una vivienda, comenzamos un emprendimiento o construimos un ahorro durante varios años.
Sentimos que tenemos todo bajo control y, aunque eso puede ser positivo, también puede llevarnos a subestimar situaciones que no dependen completamente de nosotros.
El sesgo de optimismo no significa que seamos irresponsables. Simplemente demuestra que nuestra percepción del riesgo no siempre coincide con lo que realmente puede ocurrir.
¿Por qué aplazamos decisiones importantes sobre nuestra protección financiera?
Además del optimismo, existen otros factores que pueden influir en nuestra decisión de contratar un seguro.
Entre los más comunes encontramos:
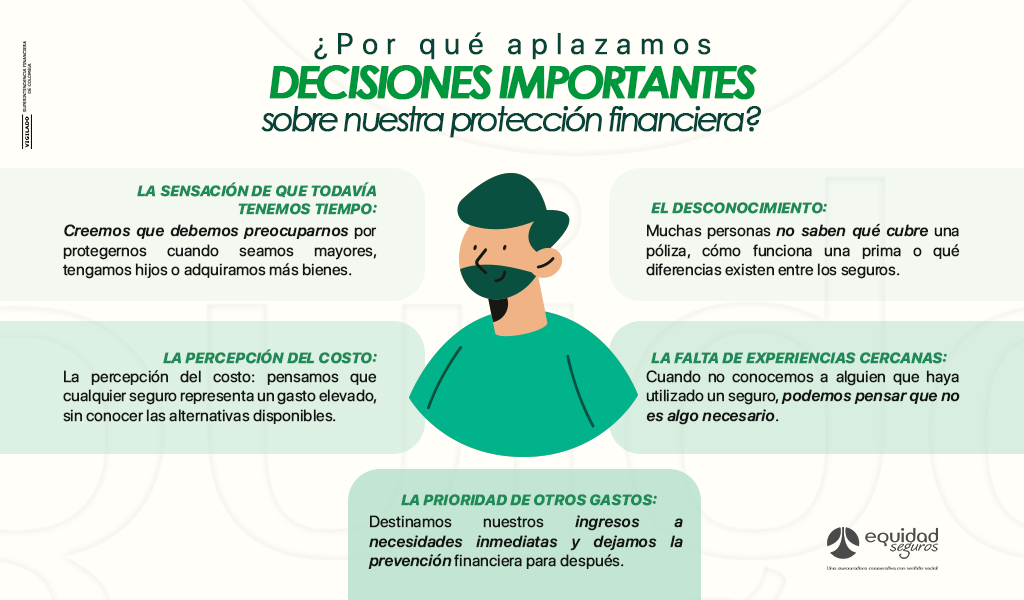
Reconocer estos comportamientos es un primer paso para cambiar nuestra relación con los seguros. No se trata de contratar cualquier producto, sino de comprender qué riesgos queremos proteger y qué alternativas existen para hacerlo.
2. ¿Qué tienen que ver los seguros con nuestra forma de pensar?
Muchas personas creen que un seguro está pensado para evitar que ocurra un problema, pero esa no es su función.
Un seguro no evita un accidente, un robo o un daño inesperado. Lo que hace es ofrecer un respaldo económico frente a determinados eventos, de acuerdo con las coberturas, condiciones y exclusiones establecidas en la póliza.
Por eso, más que verlo únicamente como un gasto, puede entenderse como una herramienta de protección financiera y planificación.
Un seguro no evita los problemas, pero puede ayudar a enfrentar sus consecuencias
Pensemos en una familia que ha trabajado durante años para comprar su vivienda. Un día, un evento inesperado ocasiona daños en el inmueble.
Además de la preocupación emocional, aparece una situación económica que posiblemente no estaba contemplada en el presupuesto familiar.
Si cuentan con un seguro de vivienda que contempla ese evento, podrían recibir respaldo de acuerdo con las condiciones contratadas.
Lo mismo ocurre con otros bienes y situaciones:
- Un vehículo que sufre daños en un accidente.
- Una familia que necesita respaldo económico ante el fallecimiento de uno de sus integrantes.
- Una vivienda afectada por un evento cubierto en la póliza.
- Una persona que enfrenta las consecuencias económicas de un accidente.
En todos estos casos, el seguro no elimina lo sucedido, pero puede ayudar a reducir el impacto económico.
La clave está en entender que la protección no consiste en evitar todos los riesgos, sino en prepararnos para responder cuando algo se sale de nuestros planes.
¿Por qué tener un seguro también es una decisión de planificación financiera?
Cuando hablamos de planificación financiera, generalmente pensamos en ahorrar, invertir, pagar deudas o establecer metas económicas.
Sin embargo, también existe una parte fundamental: prepararnos para los gastos inesperados que podrían afectar todo lo que hemos construido.
Imagina que durante varios años has ahorrado para comprar un vehículo. Si ocurre un accidente y debes asumir una reparación de alto costo, podrías terminar utilizando una parte importante de ese dinero.
Un seguro voluntario de vehículos, dependiendo de sus coberturas, puede ayudarte a enfrentar determinadas situaciones sin asumir completamente esos gastos de tu bolsillo.
Esto demuestra que la protección financiera no solo está relacionada con cuánto dinero tienes, sino también con qué tan preparado estás para afrontar situaciones que podrían comprometerlo.
Por eso, incluir los seguros dentro de una estrategia financiera puede ayudarte a:
- Proteger parte del patrimonio que has construido.
- Reducir el impacto económico de determinados imprevistos.
- Evitar que un gasto inesperado desorganice completamente tu presupuesto.
- Brindar respaldo a las personas que dependen económicamente de ti.
- Tener mayor claridad sobre los riesgos que puedes asumir y aquellos que prefieres transferir mediante un seguro.
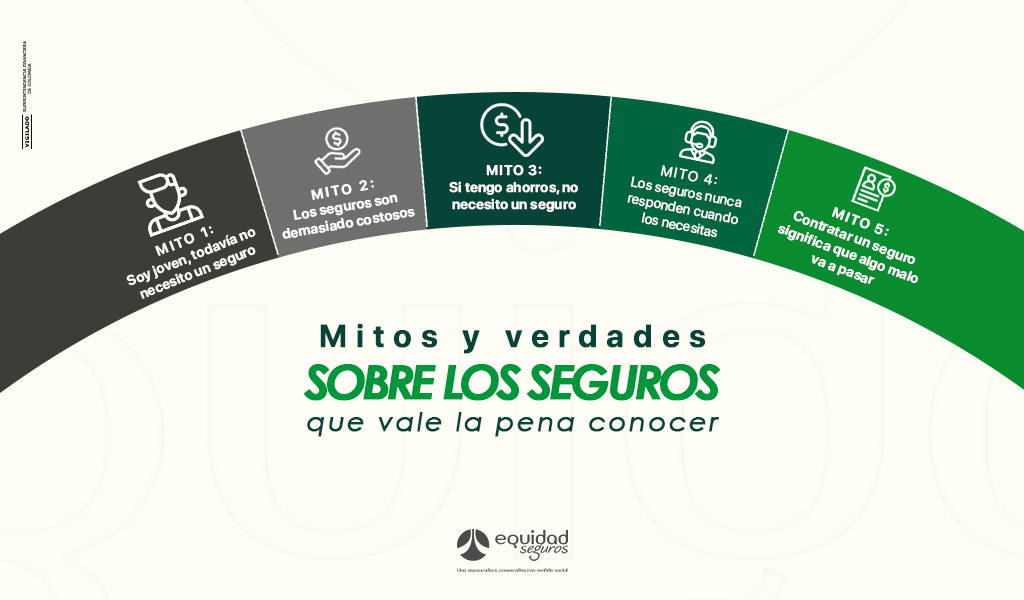
Ahora que entendemos cómo influye nuestra percepción del riesgo, revisemos algunas de las frases más comunes que escuchamos cuando hablamos de seguros.
Porque muchas veces no es que no necesitemos protección, sino que tenemos ideas equivocadas sobre cómo funciona.
Mito 1: Soy joven, todavía no necesito un seguro
Verdad: La necesidad de protección no depende únicamente de la edad, sino también de tu situación personal, tus responsabilidades y los riesgos a los que estás expuesto.
Ser joven no significa estar completamente libre de imprevistos.
Un accidente de tránsito, un daño en tus pertenencias o una situación que afecte tu capacidad de generar ingresos pueden ocurrir en cualquier etapa de la vida.
Además, las necesidades de protección cambian con el tiempo. Una persona que acaba de comenzar su vida laboral puede tener prioridades diferentes a las de alguien que ya tiene hijos, una vivienda o compromisos financieros.
Por eso, no se trata de contratar todos los seguros desde joven, sino de identificar qué necesitas proteger en el momento en el que te encuentras.
Mito 2: Los seguros son demasiado costosos
Verdad: El precio de un seguro depende de diferentes factores y no existe una tarifa única para todas las personas.
La prima puede variar según el tipo de seguro, el bien que deseas proteger, las características del asegurado, las coberturas seleccionadas y las condiciones particulares de cada póliza.
Por ejemplo, el costo de un seguro de vehículo puede depender de aspectos como su marca, modelo, año, ubicación y características de uso.
En otros seguros, como los de vida, pueden influir factores relacionados con la edad, el estado de salud y el valor asegurado.
Por eso, antes de descartar una opción por su precio, es importante conocer qué alternativas existen y comparar las coberturas que ofrecen.
Un seguro no necesariamente debe tener todas las coberturas disponibles. Lo importante es que responda a tus necesidades y que entiendas qué estás contratando.
Mito 3: Si tengo ahorros, no necesito un seguro
Verdad: Ahorrar y tener un seguro cumplen funciones diferentes dentro de tus finanzas personales.
Los ahorros te permiten disponer de dinero para cumplir metas, cubrir gastos cotidianos o responder ante determinadas emergencias.
Por su parte, un seguro puede ofrecer respaldo económico frente a eventos específicos contemplados en una póliza, que podrían representar gastos superiores a los que tienes disponibles.
Imagina que has destinado tus ahorros a comprar una vivienda y, posteriormente, ocurre un daño importante en ella.
Aunque tengas dinero reservado, asumir completamente una reparación podría afectar tus objetivos financieros y obligarte a utilizar recursos que tenías destinados para otras necesidades.
Esto no significa que debas reemplazar tus ahorros por un seguro. De hecho, ambas herramientas pueden complementarse.
El ahorro te ayuda a responder con tus propios recursos; el seguro puede ayudarte a enfrentar determinados riesgos sin asumir todo su impacto económico.
La clave está en encontrar un equilibrio entre ambas herramientas según tu realidad financiera.
Mito 4: Los seguros nunca responden cuando los necesitas
Verdad: Las aseguradoras deben atender las reclamaciones conforme a las condiciones establecidas en cada contrato y a la normativa aplicable.
Sin embargo, es importante entender que no todos los seguros cubren todos los eventos.
Cada póliza establece aspectos como:
- Los riesgos amparados.
- Los valores asegurados.
- Los límites de cobertura.
- Los deducibles, cuando aplican.
- Las exclusiones.
- Los requisitos y procedimientos para presentar una reclamación.
Por ejemplo, tener un seguro de vivienda no significa necesariamente que cualquier daño ocurrido dentro del inmueble esté cubierto.
Todo depende de las condiciones particulares y generales de la póliza contratada.
Por eso, antes de adquirir un seguro, es fundamental leer sus condiciones, resolver las dudas con la aseguradora o el intermediario y conocer qué debes hacer si ocurre un evento que pueda estar cubierto.
Informarte antes de contratar también hace parte de tu protección.
Mito 5: Contratar un seguro significa que algo malo va a pasar
Verdad: Contratar un seguro no significa esperar un accidente, una enfermedad o una emergencia. Significa reconocer que existen riesgos y que puedes prepararte para enfrentarlos.
Piensa en otras decisiones que tomamos todos los días.
Usar el cinturón de seguridad no significa que esperes tener un accidente. Guardar dinero para emergencias no significa que quieras atravesar una dificultad económica. Tener una copia de tus documentos tampoco significa que esperes perderlos.
Con los seguros ocurre exactamente lo mismo.
La prevención financiera consiste en tomar decisiones conscientes antes de que ocurra un imprevisto, no en vivir pensando constantemente en lo que podría salir mal.
4. ¿Cómo saber si realmente necesito un seguro?
Después de conocer los mitos y las verdades, seguramente surge una pregunta: ¿cómo saber qué tipo de protección tiene sentido para mí?
La respuesta no es igual para todos. Una persona que vive sola, alguien que tiene hijos, un trabajador independiente o un propietario de vivienda pueden tener necesidades completamente diferentes.
Por eso, antes de contratar, vale la pena hacer una pequeña revisión de tu situación actual.
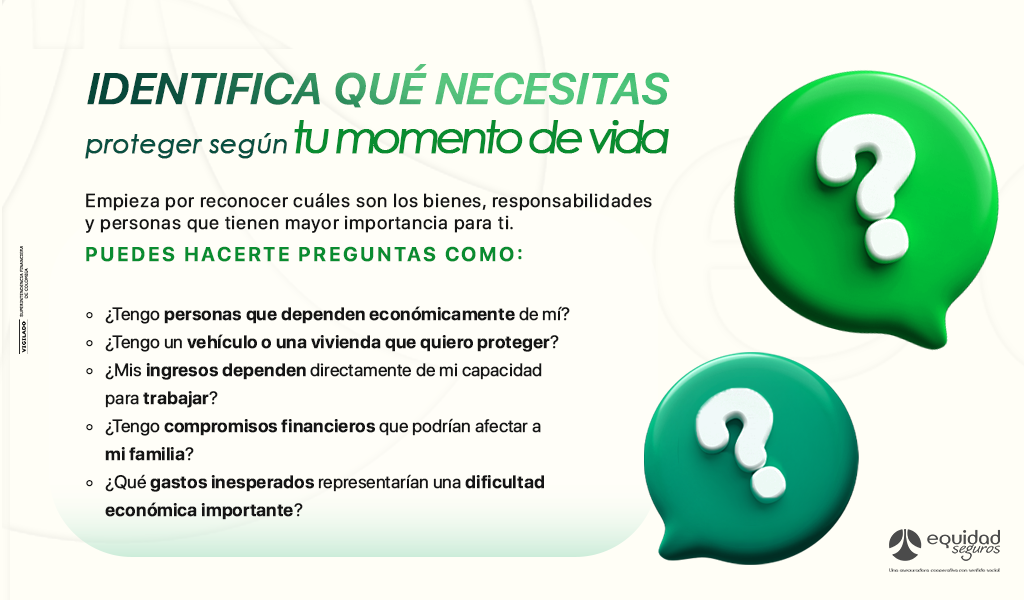
Estas preguntas te permiten identificar qué aspectos de tu vida podrían necesitar un respaldo.
Por ejemplo, si acabas de comprar un vehículo, podrías revisar las alternativas de seguros voluntarios disponibles para protegerlo frente a determinados riesgos.
Si tienes personas que dependen de tus ingresos, podrías informarte sobre las opciones de seguro de vida.
Y si eres propietario de una vivienda, podrías evaluar las alternativas de protección para el inmueble y los bienes que contiene.
Evalúa los riesgos que podrían afectar tus finanzas personales
No todos los riesgos tienen la misma probabilidad ni generan las mismas consecuencias económicas.
Por eso, una buena forma de comenzar es identificar cuáles podrían representar un impacto más significativo para tu presupuesto.
Es importante recordar que estas alternativas dependen de las condiciones de cada producto y que no todos los eventos están necesariamente cubiertos.
El objetivo de este ejercicio no es contratar un seguro para cada situación, sino comprender cuáles son los riesgos que podrían afectar tus finanzas y qué opciones de protección existen.
Revisa las coberturas y condiciones antes de contratar un seguro
Una vez identificadas tus necesidades, el siguiente paso es conocer las características de las alternativas disponibles.
Antes de tomar una decisión, revisa:
- Qué cubre: identifica los eventos específicos frente a los cuales recibirías protección.
- Qué no cubre: presta atención a las exclusiones y limitaciones.
- Cuánto cuesta: conoce el valor de la prima y la frecuencia de pago.
- Cuáles son los límites: verifica hasta qué monto responde la cobertura.
- Qué debes hacer ante un imprevisto: conoce los canales y procedimientos para presentar una reclamación.
Recuerda que contratar un seguro informado es tan importante como elegir la cobertura adecuada.
5. La prevención financiera también significa prepararse para lo inesperado
Durante mucho tiempo, hablar de seguros se ha relacionado únicamente con accidentes, enfermedades o situaciones difíciles.
Pero la cultura del aseguramiento va mucho más allá.
Se trata de entender que proteger nuestras finanzas también significa reconocer los riesgos que existen en nuestra vida cotidiana y tomar decisiones para reducir su impacto.
Así como organizamos nuestros gastos, establecemos metas de ahorro o buscamos alternativas para cuidar nuestro patrimonio, informarnos sobre los seguros puede convertirse en parte de nuestros hábitos financieros.
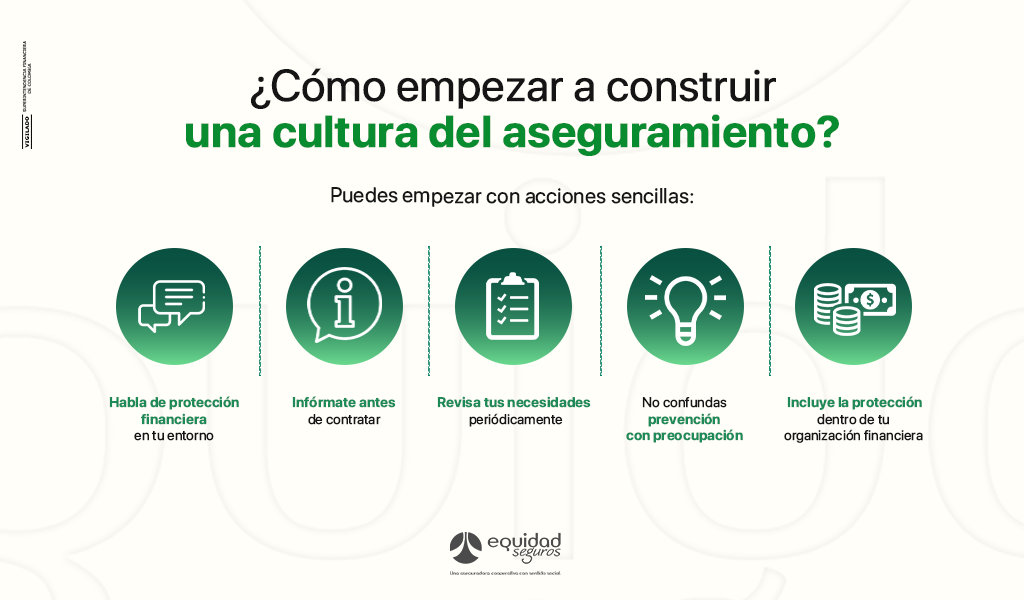
No necesitas convertirte en un experto en seguros para comenzar a tomar decisiones más conscientes.
Puedes empezar con acciones sencillas:
1. Habla de protección financiera en tu entorno.
Compartir información sobre seguros con tu familia o personas cercanas permite resolver dudas y entender diferentes necesidades de protección.
2. Infórmate antes de contratar.
No te quedes únicamente con el precio. Investiga qué cubre cada alternativa, cuáles son sus condiciones y cómo funciona.
3. Revisa tus necesidades periódicamente.
Tu situación puede cambiar con el tiempo. Comprar una vivienda, adquirir un vehículo, tener hijos o comenzar una actividad independiente puede modificar tus prioridades de protección.
4. No confundas prevención con preocupación.
Prepararte para un imprevisto no significa vivir esperando que ocurra. Significa tomar decisiones que te permitan tener mayor tranquilidad.
5. Incluye la protección dentro de tu organización financiera.
Así como reservas dinero para tus metas, también puedes evaluar qué riesgos podrían afectar tus planes y qué herramientas tienes disponibles para enfrentarlos.
La cultura del aseguramiento comienza cuando dejamos de pensar que protegernos es algo que debemos hacer únicamente después de una experiencia difícil.
6. ¿Cómo contribuye La Equidad Seguros a fortalecer la cultura del aseguramiento?
En La Equidad Seguros creemos que hablar de protección es también hablar de educación, prevención y bienestar financiero.
Por eso, acercar la información sobre seguros de manera clara y sencilla es fundamental para que más personas puedan comprender cómo funcionan, qué alternativas existen y por qué pueden ser importantes en diferentes momentos de la vida.
Entendemos que cada persona tiene necesidades distintas. No es lo mismo proteger una vivienda que un vehículo, respaldar económicamente a una familia o cuidar el patrimonio construido durante años.
Por eso, nuestro propósito también está relacionado con acompañar a las personas en el conocimiento de las diferentes alternativas de protección y facilitar conversaciones que fortalezcan la cultura del aseguramiento en Colombia.
Porque estar informado permite tomar decisiones más conscientes, entender los riesgos y reconocer que prepararse para lo inesperado también es una forma de cuidar lo que más importa.
Al final, la pregunta no es solamente si necesitas un seguro, sino qué has construido que vale la pena proteger.
Y esa respuesta comienza por informarte.
También te puede interesar leer
- ¿Qué es un seguro y por qué lo necesitas?
- Cómo leer una póliza sin confundirte.
- Finanzas para jóvenes: errores comunes que sí puedes evitar.