
Renovar un seguro puede parecer un trámite sencillo, pero hacerlo “en automático” puede hacerte pagar de más o dejarte con una póliza que ya no cubre tus riesgos reales. En 2026, con precios y condiciones que cambian, vale la pena revisar coberturas, deducibles, límites y exclusiones antes de confirmar la renovación.
Con esta checklist para renovar tu seguro en 2026 podrás verificar tu cobertura, actualizar datos y comparar alternativas para evitar lapsos sin protección. Úsala como guía paso a paso para tomar una decisión informada y mantener tu seguridad financiera al día.
Tabla de contenidos
- ¿Por qué es importante revisar tu seguro antes de renovarlo?
- Checklist para renovar tu seguro en 2026 (paso a paso)
- Errores comunes al renovar una póliza (y cómo evitarlos)
- Beneficios de revisar tu seguro periódicamente
- Preguntas frecuentes (FAQs)
¿Por qué revisar tu seguro antes de renovar la póliza?
Con el tiempo, tus necesidades personales y financieras cambian: puedes comprar nuevos bienes, mudarte, cambiar de trabajo o modificar el uso del vehículo o la vivienda. Además, el valor de reposición suele subir (inflación), por lo que una suma asegurada desactualizada puede dejarte corto ante un siniestro.
Revisar tu seguro antes de renovarlo te permite ajustar coberturas, deducibles y límites a tu situación actual, detectar exclusiones que podrían afectarte y comparar opciones equivalentes. El objetivo es evitar pagar por coberturas que no necesitas o, al contrario, quedarte con una protección insuficiente.
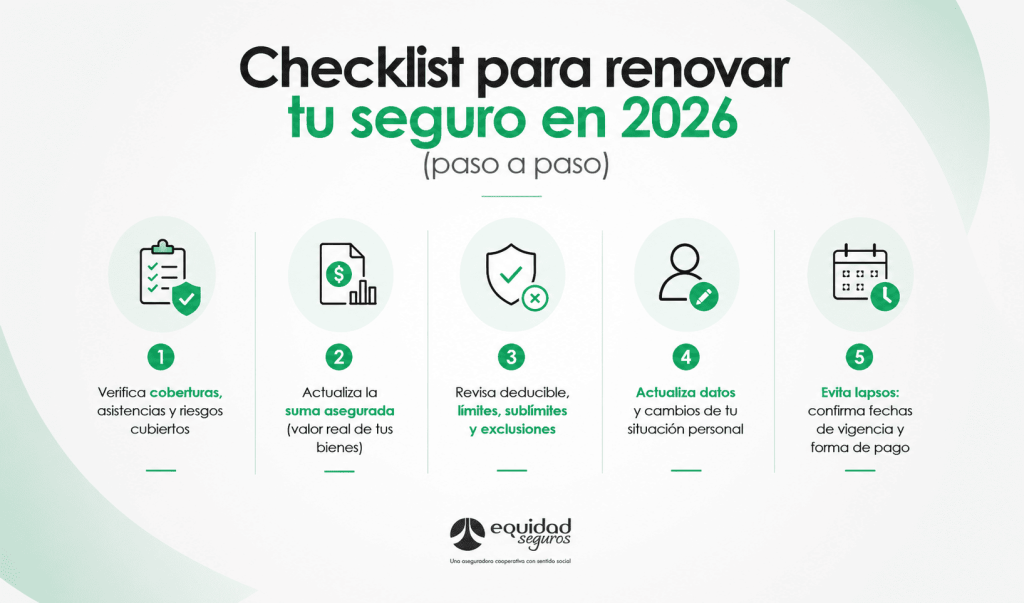
Checklist para renovar tu seguro en 2026 (paso a paso)
Antes de renovar tu póliza, revisa estos puntos clave para confirmar que la cobertura sigue siendo adecuada y que el precio corresponde a lo que realmente estás protegiendo:
1. Verifica coberturas, asistencias y riesgos cubiertos
Revisa qué cubre tu seguro hoy (por ejemplo: daños, robo, responsabilidad civil, asistencia, gastos médicos u otras coberturas según el tipo de póliza) y confirma si esos riesgos siguen siendo los más relevantes para ti. Si cambió tu rutina o el uso del bien, es momento de ajustar.
2. Actualiza la suma asegurada (valor real de tus bienes)
El valor de reposición de vivienda, vehículo, equipos o inventario puede cambiar año a año. Actualiza la suma asegurada para evitar infraseguro (que te paguen menos de lo necesario en un siniestro) o sobreseguro (pagar una prima más alta sin beneficio real).
3. Revisa deducible, límites, sublímites y exclusiones
Identifica el deducible (lo que asumes antes de que pague el seguro), los límites máximos, sublímites por evento y las exclusiones. Pregunta qué situaciones no están cubiertas y si existen endosos o extensiones para cerrar brechas (por ejemplo, usos especiales, equipos adicionales o coberturas complementarias).
4. Actualiza datos y cambios de tu situación personal
Notifica cambios como mudanza, nueva placa/vehículo, modificaciones en el uso (personal/comercial), beneficiarios o dependientes, y cualquier ajuste relevante. Mantener la información al día reduce fricciones en reclamaciones y evita que una cobertura quede invalidada por datos desactualizados.
5. Evita lapsos: confirma fechas de vigencia y forma de pago
Uno de los errores más comunes es dejar vencer el seguro antes de renovarlo. Renueva con anticipación, verifica la fecha exacta de vencimiento y asegúrate de que el pago quede aplicado. Pide confirmación de la renovación y guarda la constancia de vigencia para evitar periodos sin cobertura.
Errores comunes al renovar una póliza (y cómo evitarlos)
Estos son los fallos más frecuentes al renovar un seguro y que suelen generar sobrecostos o problemas al momento de un siniestro:
- Renovar automáticamente sin revisar coberturas, deducible y límites
- No actualizar la suma asegurada o el valor real de los bienes
- Pasar por alto exclusiones y requisitos para que aplique la cobertura
- Elegir solo por precio sin comparar condiciones equivalentes
- Dejar vencer la póliza y quedar con un lapso sin protección
Evitar estos errores te ayuda a renovar con tranquilidad y a mantener una cobertura alineada con tus riesgos reales.
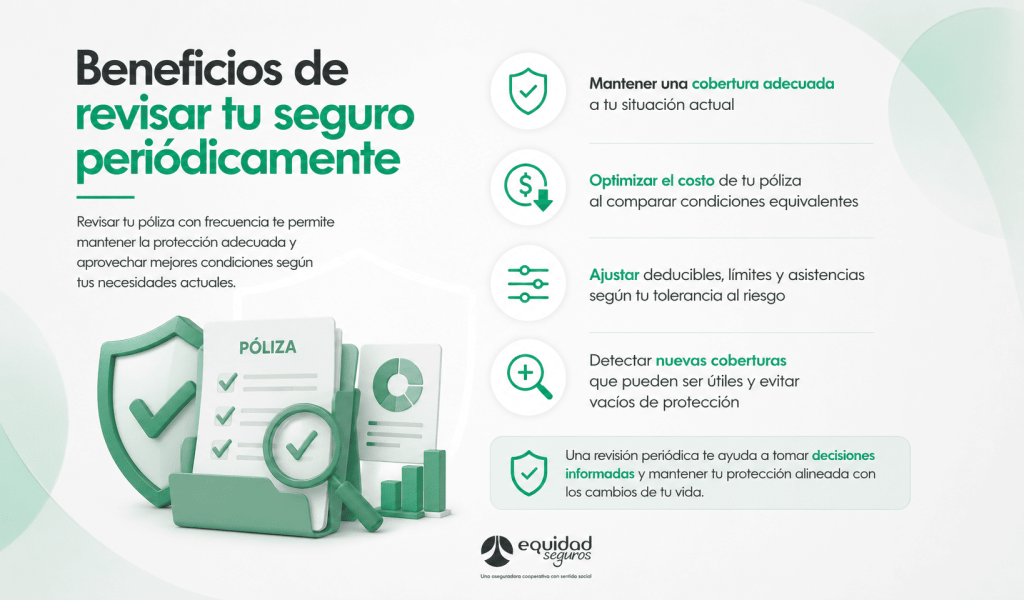
En resumen: revisar tu seguro es parte de una buena planificación financiera y una forma práctica de cuidar tu patrimonio.
Consejo final: agenda un recordatorio con 2 a 3 semanas de anticipación, reúne tu póliza, recibos y siniestros del año, y prepara preguntas sobre deducible, exclusiones y actualización de valores. Así podrás renovar tu seguro con calma y con la cobertura adecuada para 2026.
Preguntas frecuentes sobre renovar un seguro en 2026 (FAQs)
¿Cuándo renovar el seguro para no quedar sin cobertura?
Lo ideal es iniciar la revisión y la renovación entre 2 y 3 semanas antes del vencimiento. Así puedes comparar opciones, ajustar coberturas y confirmar el pago y la vigencia para evitar lapsos sin protección.
¿Qué revisar primero al renovar una póliza en 2026?
Empieza por confirmar: (1) coberturas vigentes y asistencias, (2) deducible, límites y sublímites, y (3) exclusiones y requisitos. Luego actualiza la suma asegurada y tus datos (dirección, beneficiarios, conductores o uso del bien, si aplica) para que la póliza refleje tu situación actual.
¿Conviene elegir el seguro más barato o el de mayor cobertura?
No siempre el más barato es la mejor opción. Prioriza una cobertura que responda a tus riesgos (por ejemplo, responsabilidad civil, robo, daños, asistencia). Después compara precios entre alternativas equivalentes: misma suma asegurada, deducible y límites. Así optimizas el costo sin sacrificar protección.
¿Qué son las exclusiones de una póliza y por qué importan al renovar?
Las exclusiones son situaciones o daños que el seguro no cubre. Revisarlas antes de renovar evita sorpresas al momento de un siniestro. Si hay exclusiones relacionadas con el uso del bien, actividades específicas o condiciones particulares, consulta si existe un endoso o ajuste para cubrir ese escenario.
¿Qué pasa si no actualizo el valor de mis bienes o mis datos al renovar?
Podrías quedar con una cobertura insuficiente (indemnización menor) o con información incorrecta en la póliza, lo que complica la reclamación. Al renovar tu seguro en 2026, actualiza suma asegurada, dirección y cualquier cambio relevante para que la protección corresponda a tu realidad.
¿Cómo elegir el deducible al renovar el seguro?
Un deducible más alto suele bajar la prima, pero implica que pagarás más de tu bolsillo si ocurre un siniestro. Elige un deducible que puedas asumir sin afectar tu presupuesto y revisa que el ahorro en prima compense el riesgo. Si tienes historial de pocos siniestros, un deducible moderado puede ser un buen equilibrio.