
Arrendar un inmueble en Colombia puede ser una excelente forma de generar ingresos, pero también implica riesgos: mora en el pago del canon, deudas de administración o servicios públicos, e incluso costos legales para recuperar el inmueble.
El seguro de arrendamiento (también llamado póliza de arrendamiento o seguro de arriendo) es una garantía que protege al propietario y le ayuda a mantener su flujo de caja si el inquilino incumple. En esta guía encontrarás qué es, qué cubre, cuánto cuesta (con rangos orientativos), requisitos y el paso a paso para contratarlo.
Tabla de contenidos
• ¿Qué es un seguro de arrendamiento?
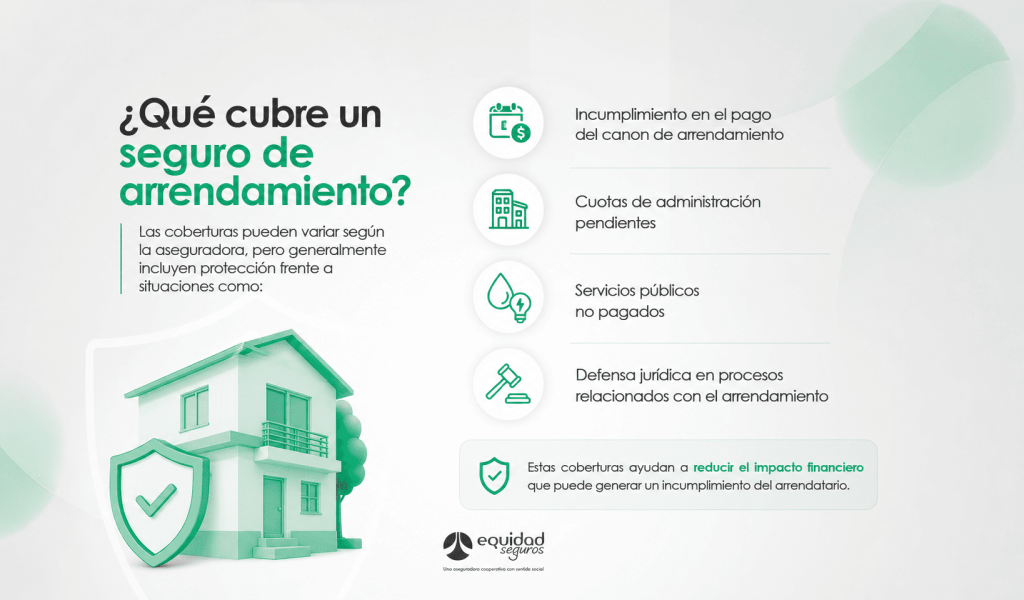
• ¿Qué cubre un seguro de arrendamiento?
• ¿Cuánto cuesta un seguro de arrendamiento en Colombia?
• ¿Cómo contratar un seguro de arrendamiento?
• Beneficios de tener un seguro de arrendamiento
• Consejos antes de arrendar tu inmueble
¿Qué es un seguro de arrendamiento?
El seguro de arrendamiento es una póliza diseñada para proteger al propietario de un inmueble de vivienda o comercial frente a posibles incumplimientos por parte del arrendatario.
En caso de que el inquilino no pague el canon de arrendamiento o incumpla algunas obligaciones establecidas en el contrato, el seguro puede cubrir esta pérdida hasta un tiempo definido según las condiciones de la póliza.
Este tipo de seguro también facilita el proceso de arrendar un inmueble, ya que brinda tranquilidad y respaldo al propietario quien no tendrá que incurrir en gastos adicionales por un determinado periodo en el momento en que el arrendatario incumpla con algún pago.
Importante: como en la mayoría de pólizas de arrendamiento, suelen existir exclusiones (por ejemplo, cláusulas penales, multas o intereses, y daños/faltantes del inmueble). Revisa siempre el condicionado vigente y confirma límites, tiempos de reclamación y requisitos de documentación.
¿Qué cubre un seguro de arrendamiento con La Equidad Seguros?
En La Equidad Seguros ofrecemos soluciones de arrendamiento que buscan garantizar el pago del canon , servicios públicos y pago de administración. Se destacan las siguientes coberturas y características (sujetas a condiciones, límites y exclusiones del condicionado):
• Canon de arrendamiento: pago del canon (y lo pactado en contrato, según aplique) en caso de incumplimiento, con cobertura reportada hasta 36 meses.
• Cuotas de administración: aplica cuando el inmueble está bajo propiedad horizontal; en Arriendo Seguro se indica un tope de hasta el 30% del canon mensual (y/o del valor asegurado anual, según condiciones del producto).
• Servicios públicos: cubre saldos pendientes al momento de la entrega del inmueble, con referencia de hasta el 30% del canon mensual (y/o del valor asegurado anual, según condiciones).
El Producto de Arriendo Seguro cuenta también con las siguientes asistencias
• Asistencia domiciliaria: servicios para el inmueble arrendado como Plomería, Electricidad, Vidrios y Cerrajería.
• Incendio: Cobertura de hasta 6 meses de canon en caso de incendio del inmueble.
¿Cuánto cuesta un seguro de arrendamiento en Colombia?
El costo del seguro de arrendamiento puede variar dependiendo de varios factores, entre ellos:
• Valor mensual del canon de arrendamiento, costo de servicios publicos y cuota de admnistracion
• Tipo de inmueble (vivienda o comercial)
• Perfil financiero del arrendatario
En la práctica, muchas pólizas se calculan como un porcentaje del canon (y a veces de la administración). Como referencia de mercado, es común ver valores alrededor del 50% de un canon mensual pagados por una vigencia anual; en modalidades digitales o según el perfil, puede variar aproximadamente entre 35% y 75% de un canon. El valor final depende de la aseguradora, el riesgo del arrendatario, el tipo de inmueble y las coberturas elegidas.
¿Cómo contratar un seguro de arrendamiento? (paso a paso)
Requisitos y documentos que suelen solicitar
• Propietario (arrendador): documento de identidad y, según el caso, certificado de libertad y tradición del inmueble.
• Arrendatario (inquilino): documento de identidad y soportes de ingresos (certificado laboral o certificación de contador, declaración de Renta), extractos bancarios y referencias; si aplica, codeudor(es) o alternativas definidas por la aseguradora/inmobiliaria.
• Inmueble y contrato: borrador o contrato de arrendamiento con canon, administración (si aplica) y destino (vivienda o comercial).
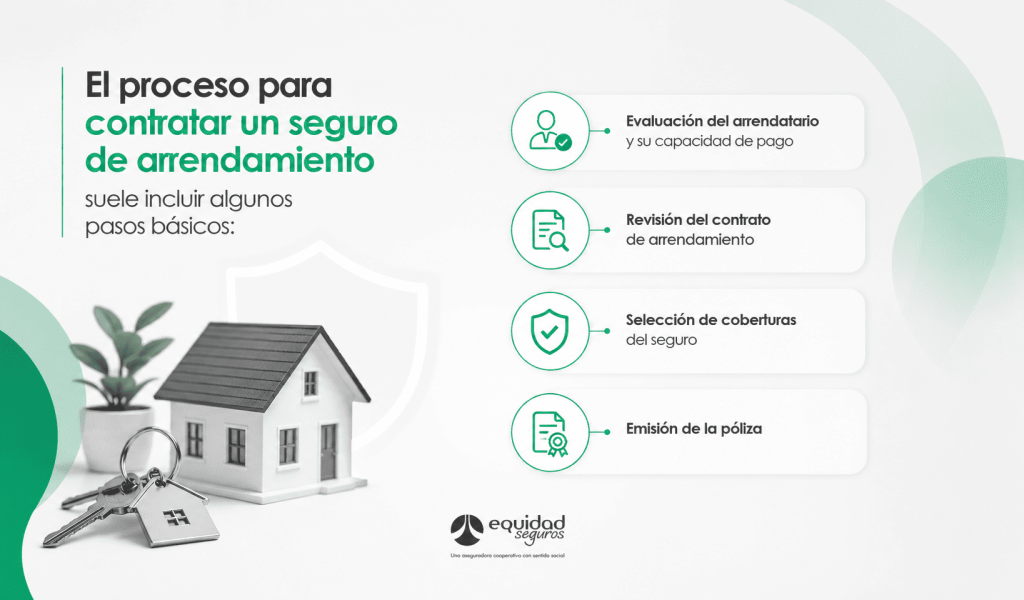
En muchos casos, el trámite se hace con una inmobiliaria o de forma 100% digital con la aseguradora. Tras el estudio del arrendatario, se firma el contrato (a veces con firma electrónica) y se emite la póliza con la vigencia acordada. Con Arriendo Seguro de La Equidad Seguros, es posible emitir la póliza en línea 100% digital y sin documentos.
Beneficios de tener un seguro de arrendamiento
Contar con un seguro de arrendamiento ofrece varias ventajas para los propietarios:
• Mayor seguridad en el pago del canon de arrendamiento
• Respaldo frente a incumplimientos del arrendatario
• Acompañamiento jurídico en caso de conflictos
• Mayor tranquilidad al arrendar el inmueble
Para muchos propietarios, este seguro representa una forma de proteger su inversión y evitar pérdidas económicas inesperadas.
Estas acciones ayudan a reducir riesgos y a mantener una relación contractual más segura.
Preguntas frecuentes (FAQs) sobre el seguro de arrendamiento
¿Quién paga el seguro de arrendamiento: el propietario o el inquilino?
Depende de lo pactado entre las partes y de la inmobiliaria/aseguradora. En la práctica, es común que el inquilino asuma el costo dentro de los gastos de inicio del arriendo, pero también puede pagarlo el propietario o dividirse. Lo importante es que quede claro en el acuerdo y en el contrato.
¿El seguro de arrendamiento cubre daños al inmueble?
No siempre. Muchas pólizas se enfocan en el pago del canon, administración y servicios públicos. Algunas modalidades “integrales” pueden incluir daños o faltantes de inventario, pero debes confirmarlo en el condicionado y revisar límites, deducibles y exclusiones.
¿Se necesita codeudor para contratar una póliza de arrendamiento?
No necesariamente. El requerimiento de codeudor depende del estudio de riesgo del arrendatario (ingresos, estabilidad laboral e historial crediticio) y de la política de cada aseguradora. En algunos casos existen alternativas como garantías adicionales o esquemas equivalentes.
¿Cómo se paga el seguro de arrendamiento y cada cuánto se renueva?
Con frecuencia se paga en una sola cuota por la vigencia (por ejemplo, anual), aunque algunas opciones permiten pagos fraccionados. La renovación suele ser periódica (anual)[SA13.1] y puede requerir actualizar datos del arrendatario y del contrato.
¿Qué hacer si el inquilino entra en mora y cómo se reclama?
Revisa tu póliza y notifica a la aseguradora/inmobiliaria según los tiempos establecidos. Normalmente debes aportar el contrato, evidencia de mora y soportes del valor adeudado. La aseguradora evalúa el siniestro y, si aplica, activa el pago de cánones/obligaciones y el acompañamiento jurídico.